私、田舎に住んで困ってませんので!

このまま何もしないとどうなるでしょう!を共に考える

個人破産件数


今回は、「個人破産件数の推移」データです


データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。

2026年9月30日UP分です。

○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。

○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。

とのことです。

ただ、一つの指標にはなりますので、ご参考ください。


個人破産件数の推移

個人破産件数の推移として、裁判所が受理した自然人(いわゆる個人)の破産新受事件数の推移を表しています。


何気なくスマホを見ていますと、鳥取県の「倒産」というサイトの見出しが目に飛び込んで来ます。

今回のテーマは、「倒産」ではなく「個人破産」ですが、たまたま、日本FP協会の実務データ集に掲載されましたので、関連内容として見てみました。


調べてみますと、個人破産が増加する背景には、一昔前のような「借金をしすぎた」ということだけではなさそうです。「お金の使い方」だけではなく、今は取り巻く環境も影響がありそうです。


① 物価上昇で生活費が膨らんだ

食料品、光熱費、家賃などが上がった。しかし、収入が増えない。→ 貯蓄で不足分を補えない。→ クレジットカードや借入れに頼る。→ 返済が難しくなった という流れ。


② 収入が減少し低所得な状態

失業、転職、勤務時間の減少、給与の減額などで、返済に回せるお金が減る。→ もともと家計に余裕がない世帯では、小さな収入減でも影響が大きい。


③ クレジットカード・後払いの利用が拡大した

現金がなくても買い物ができるため、支払いの負担を先送りしやすくなった。→ 複数のカード払いや後払いが重なった。→ 毎月の返済額を把握しにくくなった。


④ 病気・失業・家族の事情による急な出費

病気や介護で働けなくなった。→ 医療費がかかる→ 家族を支える必要が生じる→ 生活費を借金で補う状態が続く→ 負債が膨らんだ。


⑤ 住宅ローン・教育費・事業資金などの負担が増えた

住宅購入後に収入が減った、教育費が増えた、自営業の売上が不振になった、他人の借金の保証。


実際の破産理由はどうでしょうか

2023年破産事件記録調査

破産に至った原因

該当割合

生活苦・低所得

65.86%

生活用品の購入

18.00%

※出典:日弁連「2023年破産事件及び個人再生事件記録調査」。複数回答のため、割合の合計は100%になりません。


実は、大きくうなずける点がココです。↓

破産の背景には、ぜいたくな生活よりも、生活費をまかなえないという背景がありそうです。


最後に

毎月の収入と生活費、返済額を確認するのはもちろん、カード依存も見直す必要があります。

また、住宅ローン、教育費、医療費、老後資金などは、当然、確認しなければなりません。

是非、ライフプランで確認してみてください。

何かしらお気づきがあるかも知れません。

仮に、返済が難しくなった場合は、借入先への相談や、弁護士・司法書士などに早めにご相談してください。


破産件数の増加は「個人の浪費の問題」だけではなさそうです。

収入が伸びない一方で、生活費や固定費が増えている背景も関係していると言えそうです。

(2026年10月19日現在情報)


コチラもご覧下さい⇓ ⇓ ⇓

souzoku-consultant-hidamari.com

食料品値上がりしましたね(2026年10月)


今回は、「費目別消費者物価指数」データです


データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。

2026年9月30日UP分です。

○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。

○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。

とのことです。

ただ、一つの指標にはなりますので、ご参考ください。


費目別消費者物価指数

消費者物価指数は、家計が購入する商品やサービスの価格等を総合した物価の変動を、基準時点を100として表したものです。

消費者物価指数の算出にあたっては、約600の品目が設定されています。品目は、全体の物価変動を代表できるように、家計の消費の中で重要度が高いこと、価格変動の面で代表性があること、継続調査が可能であることなどの観点から選定されています。

以下の表は、10大費目別の消費者物価指数とその前年同月比を示しています。10大費目は、品目を大分類としてくくったものです。

また、「ウェイト」は、消費支出全体の中で、ある種類の支出がどれだけの割合かを示している数字です。

ちょっと意外だったのが、食料品の値上がりが家計を圧迫している一方、すべての商品・サービスが同じように値上がりしているわけではなかったことです。


また、食料品の消費税率を2年間1%に引き下げたとしても、食費の負担は軽くなりますが、これまでの値上がりが元に戻るわけでもなさそうです。


食料品の値上がり理由をしらべますと・・

① 食料の原材料価格が上がった

② 円安によって輸入費用が増えた

③ 輸送費・包装費・人件費が上がった・・燃料、電気、包装資材、物流や人件費の上昇。

④ 天候や収穫量の変動があるから。

⑤ 値上がりが時間差で店頭価格に反映されるから。

とのことでした。


では、食料品の消費税が8%から1%になるとどうなるのか?

<以下AI回答>~~~

まず、税率の変更だけを考えてみたら

税抜価格が1,000円の食料品の場合

現在(消費税8%)1,080円

引下げ後(消費税1%)1,010円

1回の買い物での差額 70円安い


ここで大切なのは、税率が7ポイント下がることと、税込価格が7%下がることは同じではないという点です。

→「なぬ??」

現在の税込価格1,080円を基準にすると、1,010円への値下がり率は約6.48%です。

→「なるほど」


消費者物価指数には、どれくらい影響しますか?

<以下AI回答>~~~

表では、食料のウェイトは「2,626」、つまり家計の消費全体の約26.3%。

仮に食料品の価格が税率引下げによって約6.48%下がり、その効果が完全に反映された場合、単純計算では、総合指数を約1.7%(26.3×6.48%)押し下げる規模になります。

ただし、実際には、対象品目の範囲、販売価格への反映率、ほかの商品・サービスの値上がりなどによって変わります。


最後に

ほとんどAIにお尋ねするという怠慢ぶりです。すみません(^^)

2020年と比較すると、食料の指数は100から128.6へ上がっています。

仮に今後、物価上昇率が0%になったとしても、食品の価格が2020年の水準に戻りそうにありません。


私は、前の会社の帰り道、途中下車して神戸のJR住吉駅のマクドでハンバーガーを110円くらいで食べていた記憶があります。

今、190円くらいですか?

まさか110円には下がりそうにはありませんね。


消費税が下がっても、もの自体の価格が上昇していれば、あまり下がった感がないかもです。


食料品の消費税1%へ引下げは、確かに、家計の負担を軽くする助けにはなります。

しかし、長期的な生活費の問題を解決するには、物価と収入の両方を見ていく必要があります。


とはいえ、食品の税率が下がることに、文句はございません!

(2026年10月12日現在情報)


コチラもご覧下さい⇓ ⇓ ⇓

souzoku-consultant-hidamari.com

高齢者世帯の家族形態


今回は、「高齢者世帯の家族形態」データです


データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。

2026年8月31日UP分です。

○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。

○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。

とのことです。

ただ、一つの指標にはなりますので、ご参考ください。


高齢者世帯の家族形態

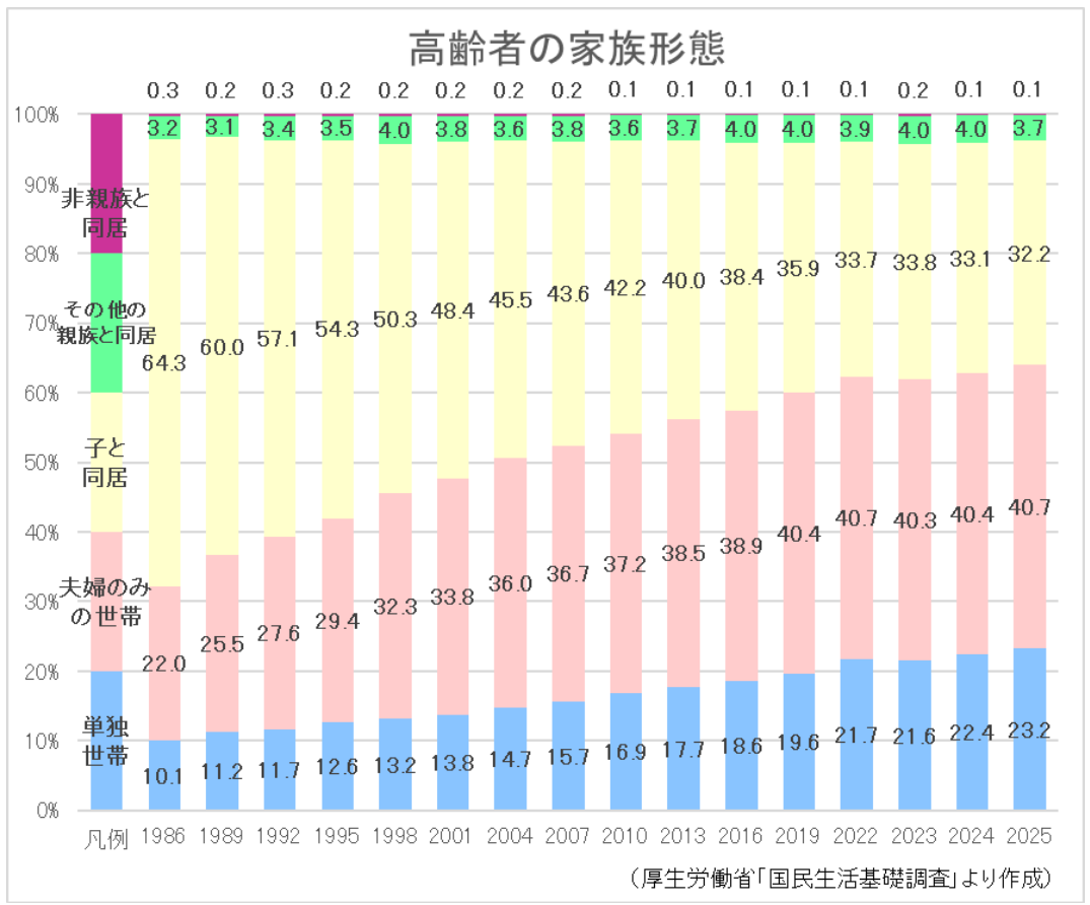
「国民生活基礎調査」(厚生労働省)のデータを基に、高齢者(65歳以上の者)の家族形態の推移をグラフに示しています。

「夫婦のみの世帯」が 40.7%と最も多く、「子と同居」が 32.2%、「単独世帯」が 23.2% です。

長期間で見ると、「子と同居」は本調査が始まった 1986 年の 64.3%から大きく減少している一方で、「夫婦のみの世帯(1986 年は 22.0%)」と「単独世帯(同 10.1%)」が増加しています。


このグラフの背景には・・

一番は、子どもが親と同居しなくなったと考えられます。

子どもが都市部に進学、就職して、そのまま移住。結婚しても親とは別居。

次に、高齢者夫婦だけの期間が長くなっている

例えば、子どもが独立した後、夫婦2人暮らし。

その後、・・子供別居からの配偶者他界からの一人暮らし

夫婦のどちらかが先に亡くなり、夫婦のみから単独世帯へ。


60代の私には、潜在意識にしっかり刻み込まれた・・「子どもと同居することが当然」という価値観

これが崩れた感じです。

今は、人口構造、家族の意識、住宅事情、仕事、介護の考え方などが変化したような気がします。


★今後もこの傾向は続くのでしょうか?

「子と同居」の割合がさらに低下し、「夫婦のみ」と「単独世帯」が増える傾向は、今後もしばらく続く可能性が高いと私は思います。


子と同居→子の独立→夫婦のみ→配偶者死亡→1人暮らし という流れです。

「高齢者=子どもと一緒に暮らす」という固定概念は、既に、崩壊していると考えられます。

(2026年10月5日現在情報)


コチラもご覧下さい⇓ ⇓

souzoku-consultant-hidamari.com

世帯主の所得状況 なんか肌感覚と違うような?


今回は、「世帯主の年齢階級別の所得の状況」データ・・にしようと思っていました。


データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。

2026年8月31日UP分です。

○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。

○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。

とのことです。

ただ、一つの指標にはなりますので、ご参考ください。


一応、グラフを掲載しておきます・・


世帯主の年齢階級別の所得の状況

世帯主の年齢階級別にみた1世帯当たりの平均所得金額と平均可処分所得金額を示しています。

2025年調査の所得とは、2024年1月1日から12月31日までの1年間の所得をいいます。

可処分所得とは、所得から所得税、住民税、社会保険料、固定資産税・都市計画 税及び自動車税等を差し引いたものです。

全体(総数)では、平均所得 575.2 万円で前年比 39.2 万円の増加、平均可処分所得は 439.4 万円で前年比 23.8 万円の増加となりました。


でも、なんか違うぞ!

なんか自分の周りと違う・・

なんか肌感覚と違うのです。

こんなに年収ある?ある人はいるけど・・


鳥取県民のご相談者のライフプランを考えるとき、また、ご質問をお受けするとき、上の「世帯主の年齢階級別の所得の状況」のグラフに違和感を覚えました。

あくまで、上のグラフは全国平均ですから仕方ないのですが・・


そこで、ここはAIに尋ねるしかないと思い、早速ですがAIに聞いてみました。


【問】:「鳥取県の世帯の平均年収と世帯の年収中央値は?」

【回答要約】:『鳥取県の年収・所得の目安』

○世帯平均実収入(二人以上の勤労者世帯・鳥取市): 約679万円(月平均 56.6万円)

※総務省「家計調査」データ(各種税金・社会保険料等を含む総収入ベース)。


○世帯主だけの平均年収

厚生労働省「賃金構造基本統計調査」等ベースの鳥取県のフルタイム労働者の平均賃金(賞与含む)は約397万円〜420万円前後となっており、一家の世帯主(主に30代〜50代の中堅・男性層が多い)に限定すると約430万円〜470万円程度。


○個人として全体の平均年収: 約365万円〜397万円

※厚生労働省「賃金構造基本統計調査」等に基づく個人全体の給与所得ベース(全国平均約460万円に対して40位台)。


▶~~~~~~~ここから中央値のデータ~~~~~~~◀

■中央値(ちゅうおうち)とは、データを小さい順(または大きい順)に並べたときに、ちょうど真ん中に位置する値のことです


○二人以上の勤労者世帯に絞った場合の中央値:約480万円〜520万円 子育て世代や共働き世帯が多い二人以上の勤労者世帯に限ると、世帯主収入に配偶者(パート・正社員)の収入が加算されるため、中央値も500万円前後。


○全世帯(単身・高齢者世帯含む)の中央値:約330万円〜350万円 総務省「住宅・土地統計調査」などを基にした各種推計データによると、年金受給世代や単身世帯を含めた鳥取県の全世帯年収の中央値は約330万円前後となり、全国中央値(約380万円前後)に比べてやや低めの水準のようです。


○個人・世帯年収の中央値: 約330万円〜350万円

※一部の都道府県別統計調査における中央値。平均値に比べ高所得層の影響を受けにくいため、実情に近い数値。


【まとめ】

1. 鳥取県の共働き(配偶者有業率)の特徴

・夫婦共働き割合が全国トップクラス 総務省の「就業構造基本調査」などにおいて、鳥取県の夫婦共働き世帯の割合は50%台半ばから後半で推移しており、常に全国トップ10(10位前後)に入る上位水準だそうです。

・育児期女性の就業率が非常に高い 特に「25歳〜44歳の女性有業率」や「育児をしている女性の有業率」が高く、子育てによる離職が全国平均と比べてかなり浅いのが大きな特徴らしいです。

保育環境の充実や近接する親族のサポートなどが背景にあるそうです。

近接する親族のサポート・・県民なら、なんとなく分ります。


2. 世帯収入の構造

  1. 世帯主のみの収入:約430万円〜470万円(全国平均よりやや低め)
  2. 配偶者の収入:パートや正社員としての就労により、年間100万円〜250万円程度の加算
  3. 世帯合計の年収:約550万円〜650万円前後(勤労者世帯ベース)

世帯主単独では平均を下回る場合でも、配偶者の収入が乗ることで「世帯総収入」としては全国平均にかなり近づいています。ものすごく分ります。


【将来の構造的なリスク】

鳥取県のデータから、未婚化・独身化が進んで単身世帯が増加すると、世帯単位の経済的なゆとりが急激に失われる可能性が非常に高いと言えそうです。


【問】「このまま単身化が進むと生活が苦しくなるのでは?」

(AIの回答から抜粋です)

1. 「世帯合算(2馬力)の補正効果」が機能しなくなる

これまで鳥取県では、世帯主の平均年収が350万円〜450万円程度と控えめであっても、配偶者の収入(100万〜200万円強)が加わることで「世帯年収500万〜600万円台」を維持し、安定した暮らしを実現してきました。 独身世帯(1馬力)になるとこの補正が一切効かなくなるため、個人の控えめな年収水準がそのまま「世帯の年収限界」になってしまいそうです。


2. 固定費の「スケールメリット」が効かなくなる

単身世帯の場合、家賃や車の維持費(税金・保険・ガソリン代など)をすべて1人の収入から賄う必要があります。特に地方では「1人1台」の車が必要になるケースが多く、単身者にとって車関連費の負担感は相対的に重くなります。


3. 「現役世代の個人の給与水準」自体が劇的に上がりにくい

地方の産業構造から見て、東京などの大都市圏に比べて個人の基本給ベースが急速に跳ね上がる見込みは限られています。個人の賃金上昇スピードよりも、社会保険料の増加や物価高のスピードが上回った場合、単身者の可処分所得はダイレクトに圧迫されます。


4. 高齢独身世帯における「年金収入」の厳しさ

将来的に「未婚のまま高齢期(65歳以上)を迎える単身者」が増加した場合、受給できる年金は「本人の厚生年金+基礎年金」のみとなります。鳥取県の平均的な給与水準で推移してきた場合、現役時代の平均標準報酬がそれほど高くなりづらいため、将来の年金受給額も月額10万〜13万円程度(あるいは自営業・非正規等であれば基礎年金の6万円台)にとどまるケースが多くなります。

高齢単身世帯の貧困化リスクは、都市部以上に深刻な課題となり得ます。


以上です。

将来、鳥取だけでなく、地方はますます生活が厳しくなるのでは・・と思います。

(2026年9月28日現在情報)


コチラもご覧下さい⇓ ⇓ ⇓

souzoku-consultant-hidamari.com

住宅資金の調達内訳 頭金はどれくらい?


今回は、「住宅資金の調達内訳」データです


データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。

2026年8月31日UP分です。

○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。

○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。

とのことです。

ただ、一つの指標にはなりますので、ご参考ください。


フラット35利用者における住宅資金の調達内訳

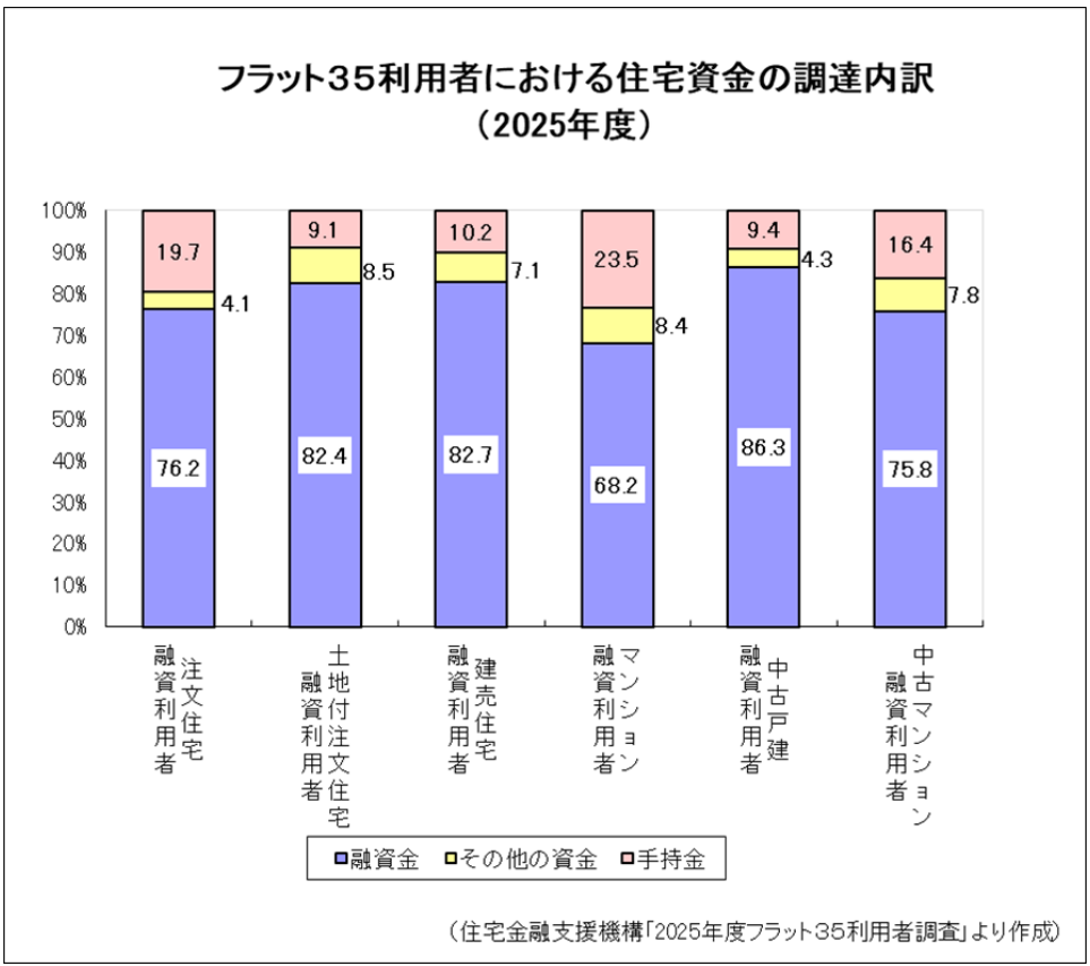
住宅金融支援機構の長期固定住宅ローン「フラット 35」融資利用者を対象とした住宅資金の調達内訳を示しています。ここで「融資金」とは、住宅金融支援機構が買い取るもの、 保証するものを指します。「その他の資金」には、その他の公的金融機関・民間金融機関からの借入れなどが含まれます。


今でも思い返します、FP(ファイナンシャル・プランナー)試験・・

試験において、かつて、住宅購入時の理想的な頭金(自己資金)の割合が問われる問題がありました。


答えは、物件価格の約2割(20%)が一般的な正解・目安とされていました。

今も同じ答え?でしょうか?


では、実際はいくらくらいを頭金として準備されているのでしょうか?

ネットで検索しますと、住宅購入時の頭金の平均額は、住宅価格全体の約15%〜20%(金額にして約600万円〜800万円前後)が一般的な目安とされているようです。


そこで、上のグラフをみますと・・

新築マンション融資利用者の手持金比率が 23.5% と最も高く、住宅購入にあたって相応の頭金(自己資金)を用意して購入している傾向がうかがえます。新築マンションの価格高騰などが背景にあると考えられます。


一方で、中古戸建融資利用者の手持金比率は 9.4% と低く、融資金の割合が 86.3% と最も高くなっています。頭金を抑えてローンを組む傾向が強いようです。


いずれの住宅種別においても、調達資金の約 7割〜8割強(68.2%〜86.3%) を融資金(ローン)で賄っており、住宅購入においてローンへの依存度が非常に高いことが確認できました。


親族からの贈与やその他の借入などが含まれる「その他の資金」は、おおむね 4%〜8%程度 に留まり、主な調達手段はあくまで「融資金」と「手持金」の2つであるようです。

(2026年9月21日現在情報)


コチラもご覧下さい⇓ ⇓ ⇓

souzoku-consultant-hidamari.com

フラット35利用者の住宅購入費用


今回は、「フラット35利用者における住宅の新築・購入費用」の各データです


データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。

2026年8月31日UP分です。

○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。

○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。

とのことです。

ただ、一つの指標にはなりますので、ご参考ください。


フラット35利用者における住宅の新築・購入費用

(フラット35利用者の住宅購入費用)

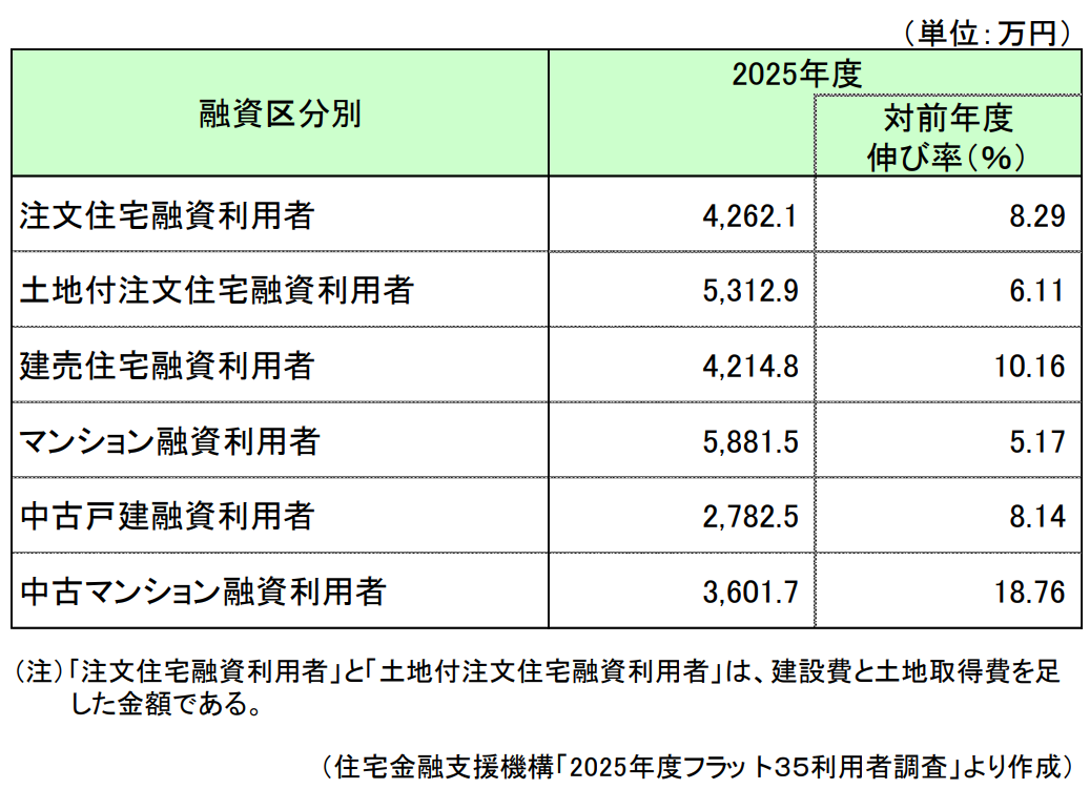
住宅金融支援機構の長期固定住宅ローン「フラット35」融資利用者が住宅の建設、または 購入に使った金額です。

ざっと見まして・・

すべての融資区分において前年度比、約5%〜18%増となっていて、住宅価格全体が依然として大きく上昇しています。

背景には、資材価格の高騰、人件費の上昇、物流コストの増加など、建築・不動産業界全体におけるコストアップの影響が反映されています。

最低の5%アップでも、1,000万の5%は50万です。アップ率、凄まじいと個人的には思います。


中でも「中古マンション」の購入費用が前年度比で18.76%増と、圧倒的に高い伸びを示しています。

これはまさしく、新築マンションに手が届きにくくなった層が中古マンションへとシフトした結果、需要が集中して価格が急上昇している状況ではないでしょうか。

しかし、中古マンションで平均3,601.7万円ですか・・


他の種類の住宅への影響は、「建売住宅」(10.16%増)や「中古戸建」(8.14%増)も大きく伸びています。

背景には、注文住宅(土地付き含む)が5,000万円前後するので、そのコストを少しでも抑えたい買主層が建売住宅や中古物件を選択したために、それらの市場価格も押し上げられていると考えられます。


簡単に、表の中に5,800万とか5,300万円とか表記されていますが・・

一般的な世帯の年収に対して住宅購入のハードルが過去にないほど高くなっていませんか。

本当に厳しい世の中になってきたと感じます。


深掘りしましても、前年度比で5%〜18%という価格上昇率は、軽く年収や実質賃金の伸び率を大きく上回っています。

フラット35は全期間固定金利のため、近年の金利上昇局面においては安全性の面で選ばれやすいのですが・・、返済の精神的・金銭的圧迫を考えると・・尻込みします。


3,601.7万円の中古マンションや2,782.5万円の中古戸建の伸びの大きさは、「新築にこだわらない」という選択肢が一般化してきたといえそうです。


「借入額の増加・借入れの長期化」、「将来の金利動向」、「維持管理費」・・現実味のあるぞっとする話になりそうです。

(2026年9月14日現在情報)


コチラもご覧下さい⇓ ⇓ ⇓

souzoku-consultant-hidamari.com

家計が保有するリスク資産内訳の推移


今回は、「家計の金融資産残高とリスク資産比率の推移」、および、「家計が保有するリスク資産内訳の推移」の各データです


データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。

2026年7月31日UP分です。

○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。

○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。

とのことです。

ただ、一つの指標にはなりますので、ご参考ください。


家計の金融資産残高とリスク資産比率の推移

グラフは、年度末時点の家計が保有する金融資産残高とそれに占めるリスク資産比率の推移を表しています。

また、「リスク資産」とは、「外貨預金、投資信託受益証券、株式等、対外証券投資、金融派生商品・雇用者ストックオプションの合計額」です。


このグラフから、「家計の金融資産残高」は着実に成長しています。 この30年間で日本の家計が保有する金融資産の総額は約1.8倍に拡大しています。


一方、「リスク資産比率」は激しいアップダウンをしています。

例えば、ITバブル崩壊後の2002年度末には8.4%まで大きく落ち込んでいます。

また、2008年度末(リーマンショック後)や2018年度末にも比率が一時的に急落する局面が見られます。

逆に、景気の回復期や株高局面では、特に2019年度末の13%台から2025年度末にかけての動きは顕著です。


近年の急激な「貯蓄から投資へ」のシフトの最も印象的なのは、2020年度以降の急激な上昇です。

株価上昇による保有資産の評価額増加だけでなく、家計が投資信託や株式などのリスク資産をより積極的に保有するようになったからではないでしょうか。


そこで、その家計のリスク資産の内訳をさらに見てみようと思います。


家計が保有するリスク資産内訳の推移

グラフは、年度末時点の家計が保有するリスク資産の内訳比率の推移を表しています。

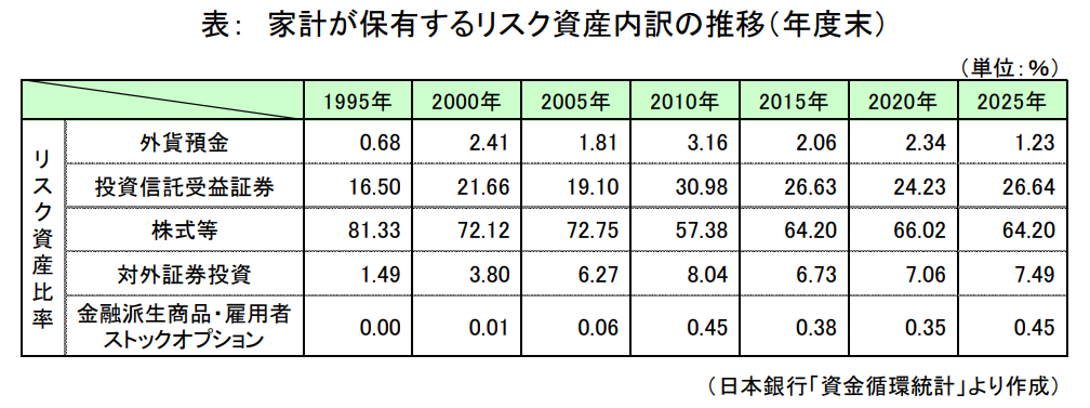
表は、リスク資産の内訳比率の数値を5年間隔で記したものです。

「リスク資産」は、「外貨 預金、投資信託受益証券、株式等、対外証券投資、金融派生商品・雇用者ストックオプションの合計」です。

私が一番驚いたことがあります。

それは・・一貫してグラフの「株式等」が圧倒的な主役であることです。


1995年度時点では、リスク資産全体の81.33%という極めて高い割合を「株式等」が占めていました。その頃、証券会社に勤めていましたので、納得できます。

一時、57.38%まで低下したものの、その後は再び上昇し、2025年度末時点でも64.20%を占めています。

結局、30年間を通じて、日本の家計における「リスク資産」の主軸は常に「株式等」であることがわかります。


私は、つみたてNISAの普及もあり、「投資信託」が主だと勝手に思い込んでいました。


確かに、「投資信託」の存在感は拡大しているとは思います。

1995年度の16.50%にすぎなかった「投資信託受益証券」は、2010年度には30.98%までとなり、2025年度末時点では26.64%となりました。

投資信託が個人投資の手段としてしっかりと定着してきたともいえます。


また、「対外証券投資」が2025年度は7.49%を維持しており、長期的に海外の証券へ直接投資する比率が底上げされている点が印象的です。


全体として、日本の家計におけるリスク資産は、1995年頃の「ほぼ株式一本槍」だった状態から、投資信託や対外証券投資への分散投資がある程度定着しているといえそうです。


しかし、「投資信託」の普及率はもっとあってもいいのかなぁと・・

まあ、投資の考え方は、人それぞれですから・・

(2026年9月7日現在情報)


コチラもご覧下さい⇓ ⇓ ⇓

souzoku-consultant-hidamari.com